STR & Hotelaria: hospedagem em disputa
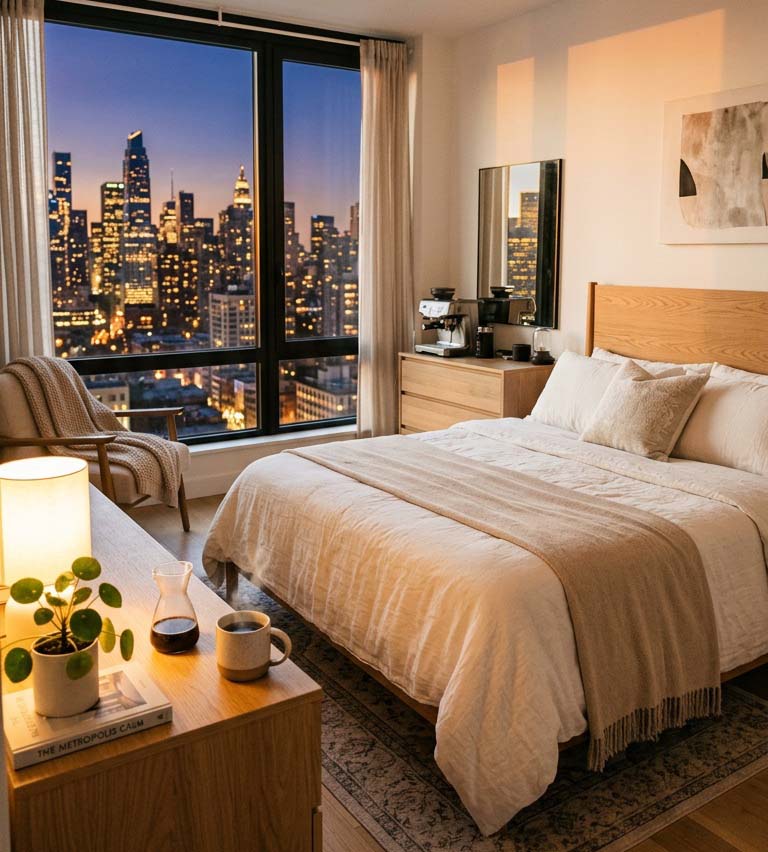
O avanço do short term rental, a pressão sobre a hotelaria e o desafio de regular um novo mercado no Brasil
Durante décadas, o mercado de hospedagem brasileiro se estruturou sobre bases relativamente estáveis. Hotéis, pousadas, resorts e flats operavam sob um conjunto bem definido de regras tributárias, sanitárias, trabalhistas e urbanísticas. A chegada das plataformas digitais de short term rentals (STRs), no entanto, alterou profundamente essa lógica. Em poucos anos, milhares de imóveis residenciais passaram a disputar o mesmo hóspede, no mesmo destino e, muitas vezes, no mesmo patamar de preço, mas sob regimes regulatórios significativamente distintos.
O fenômeno, inicialmente visto como inovação pontual e complementar, ganhou escala. O que começou como renda extra para proprietários transformou-se em um mercado profissionalizado, com operadores especializados, múltiplas unidades por investidor, alta rotatividade e estratégias comerciais sofisticadas. Ainda assim, grande parte dessas operações segue formalmente enquadrada como simples locação civil, permanecendo fora do alcance de tributos, controles e obrigações exigidas da hotelaria tradicional.
Hoje, a discussão ultrapassa o campo concorrencial e passa a abranger arrecadação municipal, geração de empregos, planejamento urbano, impacto imobiliário, segurança do consumidor e sustentabilidade dos destinos turísticos. Em diferentes regiões do país, consultores, líderes setoriais, juristas e executivos alertam: a ausência de um marco regulatório claro começa a produzir distorções estruturais difíceis de reverter.
Para Ana Luiza Mancuso, consultora em investimento hoteleiro da HotelInvest, o primeiro ponto a ser compreendido é que o STR não surge, necessariamente, como um inimigo natural da hotelaria. “Antes de competir, ele amplia o mercado de hospedagem ao trazer um público que antes não se hospedava. É um movimento muito parecido com o que aconteceu com o Uber: pessoas que não utilizavam táxi passaram a consumir transporte por aplicativo. No STR, ocorre algo semelhante: pessoas que antes não se hospedavam começaram a viajar mais”, afirma.
Essa expansão de mercado, no entanto, rapidamente evoluiu para um ambiente de competição direta – ainda que de forma desigual entre segmentos. Segundo Ana, o impacto é especialmente relevante no lazer urbano, nos hotéis econômicos e midscale, além de viagens em família, grupos e hospedagens corporativas de maior duração. “Muitas vezes é o mesmo cliente, mas com motivações diferentes. Ele pode se hospedar em um hotel em uma viagem de trabalho e optar por um STR em uma viagem de lazer com a família, porque a estrutura atende melhor”, explica.
A nova vitrine da hospedagem
O ponto de inflexão mais sensível ocorre quando hotéis e STR passam a competir diretamente nos mesmos canais de distribuição. Plataformas como Booking, Expedia e Decolar deixaram de ser vitrines exclusivamente hoteleiras e passaram a operar como grandes marketplaces de hospedagem. “O cliente entra em uma única plataforma e encontra, na mesma prateleira, o quarto de hotel e o STR. Nesse ambiente, a decisão passa a ser feita principalmente por preço e localização”, observa Ana.
Os números ajudam a dimensionar o desequilíbrio. Em São Paulo, por exemplo, a diária média do STR gira em torno de R$ 300, enquanto nos hotéis se aproxima de R$ 600. “Não é uma comparação direta, porque o mix hoteleiro vai do econômico ao upscale, mas é evidente que a oferta média do STR é significativamente mais barata. E essa diferença não se explica apenas por eficiência operacional, mas também por uma assimetria regulatória e tributária”, afirma.
Enquanto os hotéis recolhem ISS, PIS, Cofins e cumprem uma extensa lista de exigências – como zoneamento, acessibilidade, Corpo de Bombeiros, padrões ambientais, programas de diversidade e normas de marca -, no STR grande parte dessas obrigações simplesmente não existe. “São dois players disputando o mesmo cliente com ferramentas completamente diferentes. Isso gera uma competição estruturalmente desleal”, resume a consultora.
Esse desequilíbrio já se reflete nos investimentos. Nos últimos cinco anos, a oferta de short term rentals praticamente dobrou no país, enquanto o estoque hoteleiro cresceu cerca de 2%. “Há pouco hotel sendo desenvolvido e uma expansão muito rápida dos aluguéis de curto prazo. Isso incentiva a construção de edifícios residenciais já com vocação para STR, inclusive em regiões onde hotéis não poderiam ser implantados, gerando impacto direto sobre o planejamento urbano e a dinâmica das cidades”, alerta a especialista.
Além da dimensão econômica, a disputa se dá também no campo da percepção do consumidor. Hotéis são obrigados a cumprir normas rigorosas de segurança, acessibilidade e manutenção. No STR, muitas vezes o hóspede não tem clareza sobre quais critérios aquele imóvel atende. “No lazer, a decisão é fortemente orientada por preço, sem que o consumidor perceba as diferenças estruturais existentes por trás daquela oferta. É nesse ponto que a competição se torna ainda mais desigual”, afirma.
Para a consultora, não existe um caminho sustentável para o setor sem regulamentação. “O processo precisa começar pelo registro único de cada unidade, pelo compartilhamento de dados com o poder público, pela regulamentação e pela fiscalização. Esse é o caminho que já vem sendo adotado em cidades como Barcelona, Paris e Amsterdã”, diz. No Brasil, no entanto, ainda predominam iniciativas pontuais e desconectadas entre si.
A indústria da hospedagem paralela
O crescimento dos STRs no Brasil foi impulsionado por uma combinação de fatores. A digitalização facilitou a intermediação direta entre proprietários e hóspedes. A mudança no perfil do viajante – mais independente, conectado e disposto a estadias longas – ampliou a demanda. E o boom imobiliário em capitais e destinos turísticos criou um ambiente propício à multiplicação de unidades voltadas quase exclusivamente ao aluguel de curta duração.
Pesquisa da AirDNA, uma das principais fornecedoras de dados e análises do mercado de aluguel por temporada, que acompanha o desempenho de mais de 12 milhões de anúncios em mais de 150 mil localidades ao redor do mundo, aponta que o mercado brasileiro está mantendo um ritmo acelerado de expansão desde 2018.
Para se ter uma ideia, em sete anos, a média de anúncios disponíveis por mês em todo o país saltou de 183 mil para 620 mil. “O crescimento da oferta tem sido particularmente forte nos últimos dois anos, com alta de 47% em relação ao ano anterior em 2024 e mais 19% em 2025”, afirma a analista da AirDNA, Linda Rollins, para quem a expansão foi sustentada por uma demanda de viajantes igualmente robusta, com o total de diárias reservadas crescendo 32% em 2024 e outros 28% em 2025.
Ainda de acordo com a pesquisa, os maiores mercados de aluguel por temporada no Brasil continuam sendo Rio de Janeiro, São Paulo, Florianópolis, Ubatuba e Salvador, refletindo a força tanto em destinos urbanos quanto litorâneos.
Apesar do aumento significativo da oferta, Linda ressalta que o desempenho do mercado permaneceu estável. “A taxa média de ocupação atingiu 50% em 2025, com leve alta em relação ao ano anterior. A diária média manteve-se estável em R$ 378, enquanto o RevPAR cresceu 1% em relação ao ano anterior, chegando a R$ 187”, detalha.
Na prática, o STR deixou de ser exceção. Em linha com os dados da AirDNA, em cidades como Rio de Janeiro, São Paulo, Florianópolis, Maceió e Salvador, a oferta por plataformas já rivaliza, ou supera, o número de leitos hoteleiros formais. Em muitos casos, trata-se de empreendimentos concebidos desde a origem para operar como hospedagem, embora registrados como residenciais.
Segundo o advogado tributarista e hoteleiro Luciano Caribé, a distorção começa na natureza jurídica da atividade. “A principal diferença reside no enquadramento. A hotelaria é prestadora de serviços, sujeita a ISS, PIS, COFINS, CSLL, IRPJ, além de encargos trabalhistas e uma série de exigências regulatórias. Já a locação por temporada, quando tratada como contrato civil, permanece fora do ISS e, em muitos casos, praticamente fora do sistema tributário”, explica.
O problema, segundo ele, é que o crescimento dos STRs alterou o perfil da locação de temporada. “Hoje há habitualidade, oferta pública, múltiplos imóveis, serviços agregados e gestão profissional. Ainda assim, parte do Judiciário e do Fisco continuam tratando essas operações como simples locação residencial, o que cria um ambiente de concorrência estruturalmente desequilibrado”.
Do ponto de vista econômico, a assimetria é evidente. Duas atividades que oferecem, na prática, o mesmo produto – hospedagem ao turista – e operam sob cargas tributárias, obrigações e riscos completamente diferentes. “Quando duas atividades com efeito econômico equivalente são tributadas de forma distinta, há concorrência desleal”, afirma Caribé. “O STR opera com menor carga tributária, menos obrigações fiscais e trabalhistas e, muitas vezes, sem controles sanitários, de consumo ou de segurança”.
Esse desequilíbrio afeta diretamente a formação de preços, a rentabilidade dos investimentos e a capacidade de expansão da hotelaria formal. Em mercados altamente competitivos, pequenas diferenças de custo podem rapidamente deslocar a demanda.
Empregos: a diferença silenciosa
No Rio de Janeiro, os dados ajudam a dimensionar o impacto fiscal desse fenômeno. Segundo o levantamento “inside.Airbnb”, citado por Alfredo Lopes, presidente do HotéisRIO e do Conselho da ABIH-RJ, o Rio de Janeiro possuía 42.502 imóveis ofertados em dezembro de 2025, somente nesta plataforma, o que representa mais de 80 mil leitos.
“Os imóveis são ocupados por, em média, 54 diárias por ano, e o ticket médio pago é de R$ 638,00, resultando em um faturamento anual estimado em R$ 1,46 bilhão. Ao aplicar a alíquota de 5% de ISSQN sobre total das diárias pagas por hóspedes à plataforma, chega-se a uma perda potencial de arrecadação anual de R$ 73,2 milhões”.
Para os municípios, trata-se de um volume expressivo de recursos que deixa de ser destinado ao financiamento da infraestrutura urbana, promoção turística, segurança e serviços públicos. “Enquanto a hotelaria recolhe regularmente tributos e taxas, grande parte dessas operações permanece fora do sistema formal”, observa Lopes.
O impacto também não se limita aos cofres públicos. Ele aparece com força no mercado de trabalho. “Cada quarto de hotel gera até quatro empregos formais, sendo um direto e três indiretos na indústria do turismo receptivo. Isso não acontece nas plataformas de hospedagem”, ressalta.
A diferença é estrutural. Hotéis demandam equipes de recepção, governança, manutenção, alimentos e bebidas, segurança, lavanderia, tecnologia e gestão. O STR, por definição, opera com estruturas muito mais enxutas, frequentemente terceirizadas e informais. Em um setor intensivo em mão de obra como o turismo, essa diferença impacta diretamente a formalização, qualificação profissional e renda.
Reconversões e retração do investimento
Alfredo Lopes afirma que a pressão concorrencial começa a se refletir de forma concreta no parque hoteleiro. No Rio de Janeiro, segundo o dirigente, mais de dez hotéis estão atualmente passando por processos de reconversão em condomínio residencial.
Entre eles, empreendimentos históricos e hotéis de grande porte, como Glória, Aymoré, Intercontinental, Atlântico Tower, Inglês, Paysandú, Nice, Praia Linda e Everest. “O anúncio mais recente foi o do Vogue Square Fashion Hotel, que será convertido em um empreendimento residencial de estúdios de alto padrão com serviços”, conta.
Lopes lembra, ainda, que o Rio de Janeiro possui atualmente o parque hoteleiro mais mdoerno do país, fruto de grandes investimentos do setor de hospedagens, que desde 2010 foi protagonista na recepção de grandes eventos esportivos internacionais, como Copa do Mundo e Olimpíadas.
“Chegamos a 56 mil unidades habitacionais em 2016, considerando também estruturas temporárias como as vilas olímpicas, aparts e motéis. A Barra da Tijuca foi palco do maior boom hoteleiro da América Latina, saltando de cerca de três mil para mais de 10 mil quartos de hotel. Hoje operamos com cerca de 45 mil unidades habitacionais, enquanto as plataformas já ofertam mais de 80 mil leitos”.O movimento sinaliza uma mudança estrutural no apetite dos investidores. Em mercados onde a competição ocorre sem equilíbrio regulatório, o risco percebido na hotelaria aumenta, reduzindo investimentos de longo prazo.
O impacto urbano
Em Alagoas, o debate ganha contornos ainda mais amplos. Para Gabriel Cedrim, presidente da ABIH-AL, embora não haja estudos oficiais consolidados, os números já indicam um desequilíbrio evidente e o problema ultrapassa o campo econômico.
“Hoje Maceió tem cerca de 32 mil leitos hoteleiros formalizados e aproximadamente 20 mil leitos ofertados por plataformas sem regulamentação. Isso representa uma concorrência direta com um setor que gera empregos formais, renda e arrecadação de impostos, enquanto a hospedagem informal, na maioria dos casos, não contribui de forma proporcional para a economia local”.
Mas o principal risco, segundo ele, é urbano. “Sem regulação, há pressão sobre o mercado imobiliário, encarecimento do metro quadrado, gentrificação e afastamento da população local das áreas valorizadas”, afirma. “A regulamentação precisa considerar equilíbrio urbano, justiça econômica e responsabilidade social”.
Cedrim alerta ainda para riscos sociais pouco debatidos. “A ausência de regulamentação pode gerar prejuízos à sustentabilidade do turismo e abrir espaço para riscos sociais graves. Sem fiscalização, abre-se espaço inclusive para crimes como a exploração sexual infantil, que a hotelaria combate de forma ativa em parceria com o poder público e entidades civis”.
O limbo jurídico
Do ponto de vista legal, o setor opera hoje em uma zona cinzenta. Segundo Luciano Caribé, a insegurança jurídica é consequência direta da falta de enquadramento claro. “Municípios deixam de arrecadar, investidores operam sem clareza sobre obrigações, plataformas ficam expostas ao risco de responsabilidade solidária e proprietários podem sofrer autuações retroativas”.
O jurista afirma, entretanto, que há instrumentos disponíveis, ainda pouco aplicados:
LC 116/2003 (ISS): permite a tributação de serviços, o que pode abranger modalidades atípicas de hospedagem.
Códigos Tributários Municipais: podem exigir inscrição e cobrança de tributos de quem presta serviços de forma habitual.
Lei do Inquilinato (Lei 8.245/91): não cobre situações em que há oferta pública, rotatividade e serviços agregados – abrindo margem para reclassificação da atividade.
Lei Geral do Turismo (11.771/08): prevê o cadastramento de prestadores de serviços turísticos, inclusive para hospedagem alternativa.
Regimes de IPTU Progressivo: podem ser aplicados para modular o uso turístico de imóveis residenciais, conforme previsto no Estatuto da Cidade.
No plano internacional, como conta, os caminhos já foram testados. “Nova York exige registro obrigatório e limita hospedagens de menos de 30 dias. Paris impõe limite anual de 120 dias. Lisboa e Barcelona criaram zonas de contenção e licenças específicas”, lembra Caribé. “São exemplos de como equilibrar inovação e responsabilidade urbana”.
No Brasil, alguns municípios começam a avançar, porém de forma fragmentada. Petrópolis possui legislação desde 2022. Rio de Janeiro e Angra dos Reis caminham para autorizar tributação. Fortaleza e Salvador já aprovaram leis. O risco, segundo Caribé, é a formação de um mosaico regulatório que aumente litigiosidade e afaste investimentos.
A posição institucional: risco sistêmico
Em São Paulo, o tema já ocupa espaço permanente na agenda pública. Para Marcos Vilas Boas, presidente da Associação Brasileira da Indústria de Hotéis do Estado de São Paulo (ABIH-SP), o debate exige visão sistêmica. “Não se trata de oposição à inovação ou às novas formas de hospedagem, mas de buscar isonomia concorrencial, proteção ao consumidor e ordenamento urbano”, afirma.
Segundo ele, a assimetria afeta todo o ecossistema. “Ela impacta a concorrência, a arrecadação, a segurança do consumidor e a organização das cidades. Defendemos cadastro, rastreabilidade, regras mínimas de segurança e tratamento tributário compatível com a atividade exercida”.
O maior risco é institucional. “Se o tema não avançar, teremos um ambiente permanentemente desequilibrado, com judicialização crescente, perda de investimentos, redução de empregos e prejuízos à qualidade dos destinos turísticos”.
Vilas Boas conta que a ABIH-SP acompanha de forma permanente e alinhada o trabalho das entidades nacionais do setor, e que no estado mantém diálogo com deputados, secretarias de Turismo e da Fazenda, contribuindo tecnicamente para a construção de regras claras, proporcionais e aplicáveis. “A existência de projetos de lei em discussão em diferentes esferas demonstra que o tema entrou definitivamente na agenda pública”.
Na opinião do dirigente, o modelo mais justo passa por “assegurar que, sempre que a atividade exercida se assemelhe à hospedagem, existam responsabilidades equivalentes, com a cooperação das plataformas digitais, garantindo um mercado mais equilibrado e sustentável para todos”.
Consultamos também o recém-eleito presidente da ABIH Nacional, Sérgio Gaspar Pereira, que preferiu se manifestar futuramente, após obter mais clareza sobre o andamento do tema na entidade.
Convergência
Em meio a um debate frequentemente marcado por posições antagônicas, surge uma terceira via que começa a ganhar espaço no mercado: a convergência entre modelos. Para Beto Caputo, CEO da Atrio Hotel Management – grupo que atua simultaneamente na hotelaria tradicional e no segmento de short term rentals -, “hotelaria e STR não são adversários naturais, mas modelos diferentes, com propostas de valor distintas e públicos que nem sempre são os mesmos. Enquanto o hotel atende melhor quem busca serviços completos, infraestrutura e previsibilidade, o STR se encaixa em jornadas que demandam mais autonomia e flexibilidade com uma lógica mais residencial”, aponta. Dentro do grupo, a Xtay é a unidade de negócios de STR da Atrio.
Questionado se a estrutura tributária atual favorece um modelo em detrimento do outro, Caputo afirma que esse tipo de assimetria é comum em mercados em transformação. “Primeiro surge o novo modelo, depois vêm as adaptações regulatórias”.
O executivo lembra que o importante é reconhecer que a evolução está em curso, e que a Reforma Tributária já sinaliza avanços importantes no sentido de equalizar as responsabilidades entre diferentes formatos de hospedagem, respeitando suas naturezas e modelos operacionais distintos. O CEO da Atrio também não nega a percepção de que os hotéis são mais onerados que os STRs, e diz que ela reflete, em parte, a realidade da estrutura operacional de cada modelo.
Entre inovação e divisão de responsabilidades, o desafio futuro nessa equação é encontrar o ponto de equilíbrio: aquele em que hotelaria, STRs, municípios, investidores e consumidores possam coexistir em um ambiente de concorrência justa, segurança jurídica e sustentabilidade de longo prazo. Para um país que aposta no turismo como vetor estratégico de desenvolvimento, essa escolha não é apenas regulatória. É estrutural.
A Atlantica Hospitality International é outra rede hoteleira que tem investido no modelo de operação de STRs no Brasil. Operando sob a bandeira Roomo, e agora incorporando o sobrenome Transamérica, a empresa anunciou no ano passado a expansão do portfólio.
“Entramos nesse mercado aproveitando uma janela de oportunidade, em um momento em que a oferta de novos quartos de hotelaria não inexistia; adaptamos nossa operação e aprendemos a operar nesse segmento. Entendemos que é um mercado que ainda briga para encontrar o modelo de operação sustentável e temos uma preocupação muito grande de operar dentro da regulação vigente, respeitando a as leis e a questão tributária vigente, explica Guilherme Martini, vice-presidente sênior de Operações, Vendas e Marketing da Atlantica.
O executivo lembra que há uma reforma tributária a caminho que deve equilibrar melhor o jogo com hotelaria. “Existe nitidamente uma diferença entre os públicos e temos procurado atender os dois”. Martini entende que há uma sobreposição, mas acredita que o mercado vai se acomodar.
No entanto, reitera que o custo de reposição pode ser um desafio para o segmento. “O proprietário do STR não é disciplinado a ponto de criar uma provisão de reposição e é aí que a conta vai chegar”, conclui.
Matéria da capa da edição 430, que você pode acessá-la aqui
notícias recentes
Tecnologia é empregada para reduzir desperdícios na hotelaria
Mais de R$ 45 bilhões foram injetados pelos turistas estrangeiros no Brasil em 2026
Eventos corporativos impulsionam procura por hotéis em destinos turísticos
notícias relacionadas
Hospitalidade Regenerativa
O sono como experiência
O turismo em 2026